Le Code du travail permet au comité social et économique (CSE) de recourir à un expert-comptable dans plusieurs situations importantes de la vie de l'entreprise.
L'expertise peut intervenir dans le cadre des trois grandes consultations récurrentes du CSE, mais également lors d'événements particuliers : difficultés économiques, restructuration, licenciements économiques, opération de concentration ou offre publique d'acquisition.
Dans les entreprises d'au moins 50 salariés, l'expert-comptable constitue ainsi un moyen pour les élus de disposer d'une analyse indépendante des informations économiques, financières et sociales communiquées par la Direction.
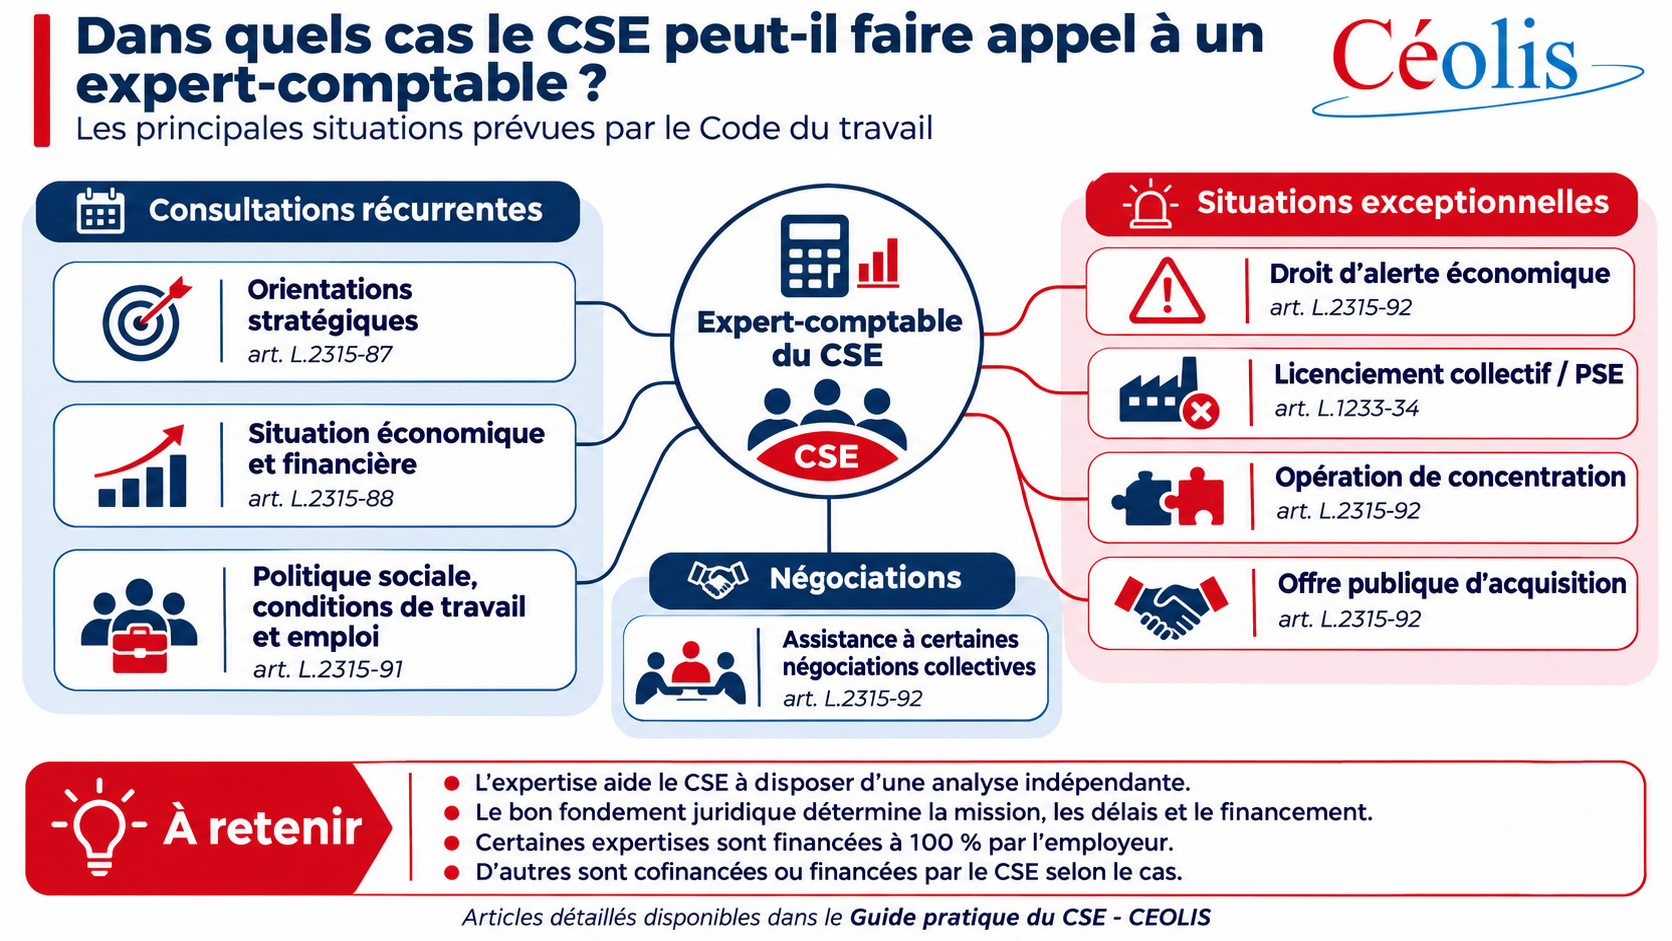
Le CSE peut notamment désigner un expert-comptable dans les situations suivantes :
| Situation | Fondement principal |
|---|---|
| Orientations stratégiques | Article L.2315-87 |
| Situation économique et financière | Article L.2315-88 |
| Politique sociale, conditions de travail et emploi | Article L.2315-91 |
| Droit d'alerte économique | Article L.2315-92 |
| Opération de concentration | Article L.2315-92 |
| Licenciement collectif avec PSE | Articles L.1233-34 et L.2315-92 |
| Offre publique d'acquisition | Article L.2315-92 |
| Assistance à certaines négociations collectives | Article L.2315-92 |
Ces expertises répondent à des objectifs différents.
Le CSE peut désigner un expert-comptable lorsqu'il est consulté sur les orientations stratégiques de l'entreprise.
Cette expertise permet notamment d'analyser :
les perspectives de développement ;
l'évolution des marchés ;
les investissements prévus ;
la politique industrielle ou commerciale ;
l'organisation de l'entreprise ;
les évolutions technologiques ;
les conséquences sur l'emploi ;
les compétences ;
les qualifications ;
les conditions de travail.
L'article L.2315-87-1 du Code du travail précise que la mission de l'expert peut porter sur tous les éléments économiques, financiers, sociaux ou environnementaux nécessaires à la compréhension des orientations stratégiques.
Cette expertise est particulièrement utile lorsque la stratégie est principalement définie au niveau d'un groupe et que les élus souhaitent comprendre ses conséquences concrètes pour leur entreprise ou leur établissement.
Lors de la consultation sur la situation économique et financière de l'entreprise, le CSE peut également désigner un expert-comptable.
Ce droit est prévu par l'article L.2315-88 du Code du travail.
L'expertise peut notamment porter sur :
le chiffre d'affaires ;
les résultats ;
les marges ;
la rentabilité ;
la trésorerie ;
l'endettement ;
les investissements ;
les prévisions ;
les flux financiers avec le groupe ;
les prix de transfert ;
les perspectives économiques.
L'objectif n'est pas simplement de commenter les comptes annuels.
L'expert doit permettre au CSE de comprendre la situation réelle de l'entreprise, les évolutions constatées et les perspectives des prochains exercices.
Cette expertise est intégralement financée par l'employeur.
Le CSE peut recourir à un expert-comptable dans le cadre de la consultation sur la politique sociale de l'entreprise, les conditions de travail et l'emploi.
Ce droit est prévu par l'article L.2315-91 du Code du travail.
L'expertise peut notamment permettre d'analyser :
les effectifs ;
les embauches et les départs ;
les licenciements ;
le recours aux CDD et à l'intérim ;
les rémunérations ;
la masse salariale ;
les augmentations ;
l'égalité professionnelle ;
la formation ;
l'absentéisme ;
le temps de travail ;
les conditions de travail.
Une analyse sur plusieurs années permet souvent de mettre en évidence des évolutions qui seraient difficiles à identifier à partir des seules données annuelles.
Cette expertise est également financée à 100 % par l'employeur.
Le CSE peut déclencher un droit d'alerte économique lorsqu'il a connaissance de faits susceptibles d'affecter de manière préoccupante la situation économique de l'entreprise.
Il demande alors des explications à l'employeur.
Si les réponses obtenues sont insuffisantes ou confirment les inquiétudes du comité, la procédure peut se poursuivre et le CSE peut se faire assister par un expert-comptable. Les articles L.2312-63 et suivants organisent cette procédure.
L'expertise peut notamment être pertinente en présence :
de pertes importantes ;
d'une dégradation rapide de la trésorerie ;
d'une chute du chiffre d'affaires ;
de difficultés de financement ;
d'une forte baisse du carnet de commandes ;
de suppressions répétées de postes ;
d'un transfert d'activité ;
de difficultés importantes au niveau du groupe ;
de tout autre élément préoccupant pour l'avenir de l'entreprise.
L'expert aide alors le CSE à apprécier la gravité de la situation et ses conséquences prévisibles.
Lorsqu'une entreprise d'au moins 50 salariés envisage le licenciement d'au moins 10 salariés sur une période de 30 jours, le CSE peut, dans les conditions prévues par la loi, décider de recourir à une expertise.
L'article L.1233-34 du Code du travail prévoit que cette expertise peut notamment porter sur :
les domaines économiques et comptables ;
la santé et la sécurité ;
les effets potentiels du projet sur les conditions de travail.
L'expert peut notamment analyser :
les motifs économiques invoqués ;
la situation de l'entreprise ;
la situation du groupe ;
la justification des suppressions de postes ;
les économies attendues ;
les mesures envisagées dans le PSE ;
les conséquences de la réorganisation ;
les solutions alternatives éventuelles.
Dans ce cadre, le CSE peut également mandater l'expert afin d'apporter une analyse utile aux organisations syndicales chargées de négocier le contenu du PSE.
Cette expertise est financée par l'employeur.
Le recours à l'expert-comptable est également prévu lorsqu'une entreprise est concernée par certaines opérations de concentration.
Il peut notamment s'agir :
d'une fusion ;
d'une acquisition ;
d'une prise de contrôle ;
du rapprochement de plusieurs groupes.
L'article L.2315-92 prévoit expressément la possibilité de désigner un expert-comptable dans les conditions relatives aux opérations de concentration.
L'expert peut alors aider les élus à comprendre :
la logique économique de l'opération ;
la situation des entreprises concernées ;
les synergies attendues ;
les conséquences financières ;
les risques de doublons ;
les conséquences possibles sur l'emploi et l'organisation.
Le Code du travail prévoit également la possibilité pour le CSE de recourir à un expert-comptable dans le cadre de certaines offres publiques d'acquisition (OPA).
Cette expertise doit permettre au comité d'apprécier les caractéristiques de l'opération et ses conséquences éventuelles pour l'entreprise et les salariés.
Cette situation concerne principalement les entreprises dont les titres font l'objet d'une offre publique.
Le rôle de l'expert-comptable ne se limite pas aux seules consultations du CSE.
L'article L.2315-92 du Code du travail prévoit également que le CSE peut mandater un expert-comptable afin d'apporter une analyse utile aux organisations syndicales pour préparer certaines négociations, notamment :
certaines négociations relatives à un PSE.
L'expert peut alors apporter aux négociateurs une analyse économique, financière et sociale permettant de mieux apprécier les justifications et les conséquences du projet soumis à négociation.
Oui.
L'article L.2315-81 du Code du travail prévoit que le CSE peut faire appel à tout type d'expertise pour la préparation de ses travaux, à condition de la rémunérer lui-même.
Il faut donc distinguer :
les expertises légales, pour lesquelles le Code du travail organise le droit à expertise et son financement ;
et
les expertises libres, décidées par le CSE pour ses propres besoins et financées sur son budget.
Cette seconde possibilité peut être utile lorsqu'un sujet présente un intérêt important pour le comité mais ne correspond pas à l'un des cas légaux ouvrant droit à une expertise financée totalement ou partiellement par l'employeur.
Non.
Le financement dépend du fondement juridique de l'expertise.
Schématiquement :
situation économique et financière : 100 % employeur ;
politique sociale : 100 % employeur ;
PSE : 100 % employeur ;
orientations stratégiques : en principe 80 % employeur / 20 % CSE ;
certaines expertises ponctuelles : 80 % employeur / 20 % CSE ;
expertise libre : 100 % CSE.
L'article L.2315-80 prévoit également, sous certaines conditions, une prise en charge intégrale par l'employeur de certaines expertises normalement cofinancées lorsque le budget de fonctionnement du CSE est insuffisant.
→ A lire également : Qui paie l'expert-comptable du CSE ?
Toutes les expertises du CSE ne relèvent pas de l'expert-comptable.
Le Code du travail prévoit également le recours à un expert habilité, notamment dans certains domaines relatifs à la santé, à la sécurité et aux conditions de travail.
Il convient donc d'identifier précisément :
la nature du projet ;
la consultation concernée ;
le fondement juridique de l'expertise ;
avant de procéder à la désignation.
Dans certaines procédures, notamment les PSE, l'expertise peut d'ailleurs porter simultanément sur des dimensions économiques et comptables ainsi que sur les conséquences du projet en matière de santé, de sécurité ou de conditions de travail.
La désignation doit faire l'objet d'une décision formelle du CSE.
Il est notamment recommandé :
d'identifier le fondement juridique de l'expertise ;
d'inscrire la question à l'ordre du jour ;
de voter le recours à l'expertise ;
de désigner le cabinet ;
de retranscrire précisément la décision dans le procès-verbal.
→ A lire également : Comment désigner un expert-comptable pour son CSE ?
Les élus disposent souvent d'une quantité importante d'informations, mais celles-ci peuvent être :
très techniques ;
dispersées ;
présentées selon les choix de la Direction ;
difficiles à rapprocher entre elles ;
insuffisantes pour comprendre certains enjeux.
L'expert-comptable apporte un regard indépendant.
Son rôle est notamment de :
analyser les données ;
effectuer des comparaisons ;
identifier les évolutions significatives ;
replacer les résultats dans leur contexte ;
examiner les relations avec le groupe ;
apprécier les perspectives ;
expliquer les enjeux aux représentants du personnel.
L'expertise doit ainsi permettre au CSE de disposer d'une information plus complète avant de formuler ses observations, ses propositions ou son avis.
Le CSE peut notamment désigner un expert-comptable dans huit grandes situations :
opération de concentration ;
offre publique d'acquisition ;
assistance à certaines négociations collectives.
Il peut également commander une expertise pour ses propres besoins, mais celle-ci est alors financée par le CSE.
Le choix du bon fondement juridique est essentiel : il détermine notamment le champ de la mission, les droits de l'expert, les délais applicables et les modalités de financement.
CEOLIS intervient exclusivement ou principalement aux côtés des représentants du personnel pour les aider à comprendre la situation économique, financière et sociale de leur entreprise.
Le cabinet accompagne notamment les CSE dans les missions portant sur :
la situation économique et financière ;
la politique sociale ;
les orientations stratégiques ;
le droit d'alerte économique ;
les restructurations ;
les licenciements économiques et PSE.
Avant toute désignation, CEOLIS peut également aider les élus à identifier le fondement juridique adapté et la rédaction de la délibération à soumettre au vote du CSE.
Article L.2315-80 : financement des expertises ;
article L.2315-81 : expertises financées par le CSE ;
article L.2315-87 : orientations stratégiques ;
article L.2315-88 : situation économique et financière ;
article L.2315-91 : politique sociale, conditions de travail et emploi ;
article L.2315-92 : expertises ponctuelles et assistance aux négociations ;
articles L.2312-63 et suivants : droit d'alerte économique ;
article L.1233-34 : expertise dans le cadre d'un licenciement collectif avec PSE.
CEOLIS - Expertise comptable au service des élus du CSE
Mis à jour : novembre 2026.
.