Le choix de l’expert-comptable est une décision importante pour le comité social et économique (CSE). L’expert ne se limite pas à analyser des comptes : il doit permettre aux élus de comprendre la situation de l’entreprise, identifier les enjeux économiques et sociaux et préparer utilement leurs avis et leurs échanges avec la Direction.
Le bon expert-comptable du CSE est donc avant tout celui qui combine compétence technique, connaissance du fonctionnement des CSE, indépendance et capacité pédagogique.
Lorsqu’une expertise est prévue par le Code du travail, le choix de l’expert appartient au CSE.
L’employeur peut être amené à financer tout ou partie de l’expertise, mais cette prise en charge ne lui confère pas le droit de choisir le cabinet qui assistera les représentants du personnel.
La décision de recourir à l’expert et le choix du cabinet doivent être adoptés par le CSE dans le cadre d’une délibération.
L’expertise d’un CSE est très différente d’une mission traditionnelle d’expertise comptable auprès d’une entreprise.
Le cabinet doit maîtriser à la fois :
la comptabilité ;
les mécanismes de groupe et les relations entre sociétés ;
le droit applicable aux consultations du CSE ;
les délais de consultation ;
les droits à l’information des représentants du personnel.
Un cabinet qui intervient régulièrement auprès des CSE connaît également les difficultés rencontrées par les élus : documents incomplets, informations tardives, données difficilement exploitables, explications insuffisantes de la Direction ou difficultés à rapprocher les informations économiques et sociales.
Cette expérience permet de concentrer rapidement l’analyse sur les véritables enjeux.
Le premier critère est l’expérience réelle du cabinet dans l’accompagnement des comités sociaux et économiques.
Il est utile de vérifier notamment :
depuis combien de temps le cabinet intervient auprès des CSE ;
quelles missions il réalise régulièrement ;
quels secteurs d’activité il connaît ;
s’il intervient auprès d’entreprises de taille comparable ;
s’il maîtrise les problématiques propres aux groupes de sociétés.
La spécialisation est particulièrement importante pour les consultations sur la situation économique et financière, la politique sociale et les orientations stratégiques.
Un rapport techniquement irréprochable mais incompréhensible pour les élus présente peu d’intérêt.
L’expert doit être capable de traduire des informations complexes en constats utilisables par le CSE.
Il doit notamment pouvoir expliquer simplement :
pourquoi la rentabilité augmente ou diminue ;
comment évolue la situation financière ;
quelles sont les conséquences d’un niveau d’endettement élevé ;
comment évoluent les investissements ;
quelles conséquences peuvent avoir les orientations stratégiques ;
comment évoluent les effectifs, les rémunérations ou les conditions de travail.
L’objectif n’est pas de transformer les élus en experts financiers, mais de leur permettre de poser les bonnes questions et de comprendre les réponses de l’employeur.
L’expert-comptable du CSE doit exercer sa mission en toute indépendance.
Il travaille pour permettre au comité d’exercer ses attributions, même lorsque ses honoraires sont intégralement financés par l’entreprise.
Le CSE doit donc pouvoir échanger librement avec son expert, lui faire part de ses interrogations et définir avec lui les sujets qu’il souhaite approfondir.
L’indépendance du cabinet est un élément essentiel de confiance.
La connaissance du secteur dans lequel évolue l’entreprise constitue un avantage important.
Analyser une société industrielle, une banque, une entreprise de services, une association ou une entreprise du secteur de la santé ne suppose pas nécessairement les mêmes indicateurs.
Un expert connaissant le secteur pourra plus facilement :
identifier les principaux facteurs économiques ;
comparer les résultats avec les tendances du marché ;
comprendre les indicateurs opérationnels ;
repérer les risques ou les opportunités ;
challenger les hypothèses présentées par la Direction.
Cette connaissance sectorielle doit toutefois compléter, et non remplacer, une véritable maîtrise des missions CSE.
Avant de choisir un cabinet, le CSE peut demander comment sont construits les rapports d’expertise.
Un bon rapport doit normalement comporter :
une synthèse des principaux constats ;
des analyses accessibles ;
des graphiques et tableaux lisibles ;
des comparaisons dans le temps ;
l’identification des principaux risques et points de vigilance ;
des questions pouvant être posées à la Direction ;
une conclusion permettant aux élus de préparer leur avis.
Le rapport ne doit pas être une simple reproduction des documents comptables transmis par l’entreprise.
Il doit apporter une véritable analyse.
Les délais de consultation du CSE sont souvent contraints.
Il est donc important de savoir qui réalisera concrètement la mission et qui sera disponible pour répondre aux élus.
Avant la désignation, le CSE peut utilement demander :
qui sera son interlocuteur principal ;
si l’expert-comptable participera personnellement aux réunions importantes ;
comment seront organisés les échanges avec les élus ;
dans quels délais les questions seront traitées ;
si une réunion préparatoire est prévue avant la présentation du rapport.
La qualité de l’accompagnement dépend beaucoup de cette disponibilité.
L’expert doit savoir demander les informations nécessaires, analyser les réponses reçues et, lorsque cela est nécessaire, demander des compléments.
Il doit également être capable de dialoguer avec :
la Direction générale ;
la Direction financière ;
la Direction des ressources humaines ;
les commissaires aux comptes ;
les responsables opérationnels.
Une expertise CSE efficace suppose à la fois rigueur dans les demandes d’information et capacité à maintenir un dialogue professionnel avec l’entreprise.
Tous les CSE n’ont pas les mêmes priorités.
Certains souhaitent comprendre la rentabilité de l’entreprise. D’autres s’interrogent surtout sur l’emploi, les rémunérations, les investissements, la stratégie du groupe ou les conséquences d’une restructuration.
Le cabinet doit donc commencer par écouter les élus et identifier leurs préoccupations.
Une expertise ne devrait pas être standardisée : elle doit être adaptée aux enjeux de l’entreprise et aux questions du CSE.
Le cabinet doit expliquer clairement :
le périmètre de l’expertise ;
les travaux envisagés ;
le nombre de jours estimé ;
le taux journalier ou les modalités de calcul ;
le coût prévisionnel de la mission ;
les éventuels éléments susceptibles de modifier ce coût.
Cette transparence est particulièrement importante puisque l’employeur peut, dans les conditions prévues par le Code du travail, contester notamment le coût prévisionnel, l’étendue ou la durée de l’expertise.
Pas nécessairement.
Le coût doit évidemment être raisonnable et proportionné à la mission, mais il ne devrait pas être le seul critère.
Une expertise moins coûteuse mais superficielle peut apporter peu de valeur au CSE.
À l’inverse, une mission bien ciblée peut permettre aux élus d’identifier rapidement les principaux enjeux et de concentrer les travaux sur les points réellement importants.
Il est donc préférable de comparer :
la compétence + le périmètre proposé + la qualité de l’accompagnement + le coût.
Oui, et c’est même recommandé.
Avant de prendre sa décision, le CSE peut organiser un échange avec un ou plusieurs cabinets afin de présenter :
l’entreprise ;
le contexte de la consultation ;
les principales préoccupations des élus ;
les difficultés éventuellement rencontrées avec la Direction ;
les attentes concernant le rapport et sa présentation.
Cet échange permet également aux élus de vérifier si le cabinet utilise un langage compréhensible et s’il semble réellement à l’écoute de leurs besoins.
Le CSE peut notamment demander :
Combien de missions CSE réalisez-vous chaque année ?
Avez-vous déjà travaillé dans notre secteur d’activité ?
Qui réalisera concrètement la mission ?
L’expert-comptable participera-t-il à la présentation du rapport ?
Comment déterminez-vous les documents nécessaires ?
Comment réagissez-vous lorsque les informations remises par l’entreprise sont incomplètes ?
Comment sont présentés vos rapports ?
Pouvez-vous nous expliquer précisément le coût prévisionnel de la mission ?
Ces quelques questions permettent généralement de distinguer rapidement une véritable spécialisation CSE d’une offre plus généraliste.
Oui.
Le CSE n’est pas lié définitivement à un cabinet.
À l’occasion d’une nouvelle expertise, il peut décider de désigner un autre expert s’il considère que l’accompagnement proposé ne répond plus suffisamment à ses attentes.
En pratique, une relation suivie présente néanmoins certains avantages : l’expert connaît progressivement mieux l’entreprise, son organisation, son secteur d’activité, ses comptes et ses enjeux sociaux.
Cette connaissance permet notamment de mieux analyser les évolutions d’une année sur l’autre.
Pour choisir son expert-comptable, le CSE devrait principalement examiner :
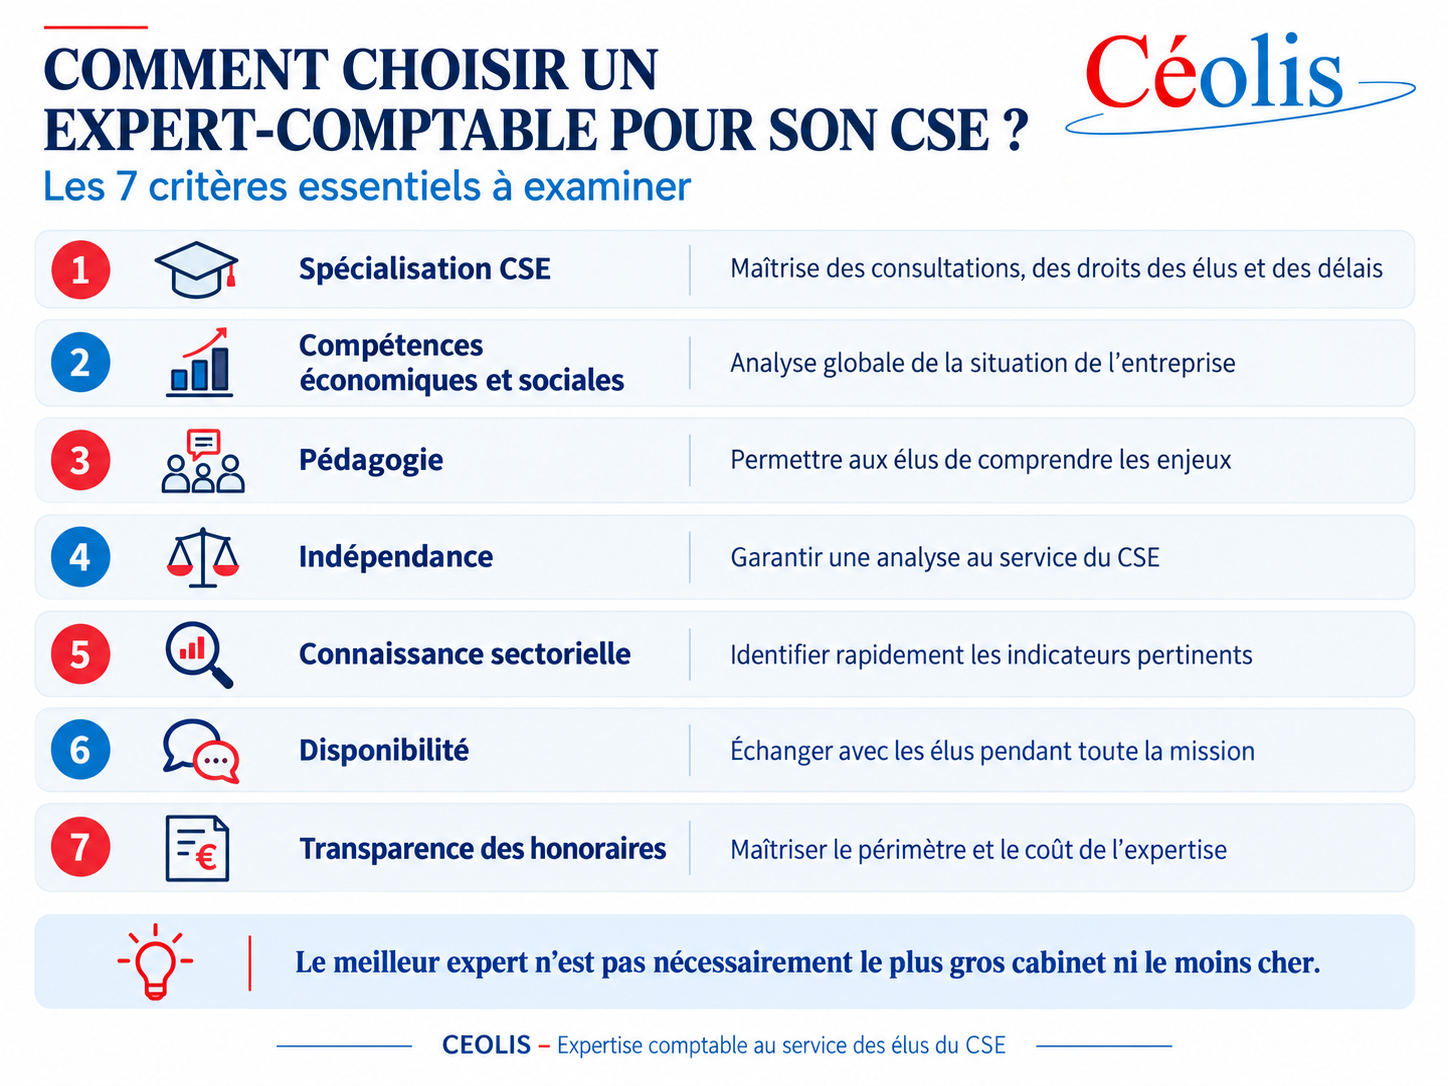
C’est celui qui permet au CSE de mieux comprendre l’entreprise et d’exercer pleinement ses prérogatives économiques et sociales.
CEOLIS est un cabinet d’expertise-comptable spécialisé dans l’accompagnement des comités sociaux et économiques.
Le cabinet intervient notamment dans le cadre :
de la consultation sur la situation économique et financière ;
de la consultation sur la politique sociale, les conditions de travail et l’emploi ;
des restructurations et projets de réorganisation.
L’objectif de CEOLIS est de rendre l’information économique, financière et sociale accessible aux élus afin qu’ils puissent comprendre les enjeux de leur entreprise et préparer leurs avis.
Pour les expertises prévues dans le cadre des consultations récurrentes du CSE, les principaux textes figurent notamment aux articles L.2315-80 et suivants du Code du travail.
La consultation sur les orientations stratégiques peut donner lieu au recours à un expert-comptable dans les conditions de l’article L.2315-87.
La consultation sur la situation économique et financière est visée à l’article L.2315-88.
La consultation sur la politique sociale, les conditions de travail et l’emploi est notamment visée aux articles L.2315-91 et L.2315-91-1.
CEOLIS – Expertise comptable au service des élus du CSE
Mis à jour : août 2026.