Lorsqu'il est désigné par le comité social et économique (CSE), l'expert-comptable dispose de droits d'accès à l'information étendus afin de réaliser sa mission.
L'employeur doit lui fournir les informations nécessaires à l'exercice de celle-ci. Dans le cadre de la consultation sur la situation économique et financière, l'expert-comptable dispose même, pour effectuer ses vérifications et contrôles, d'un accès aux mêmes documents que le commissaire aux comptes de l'entreprise.
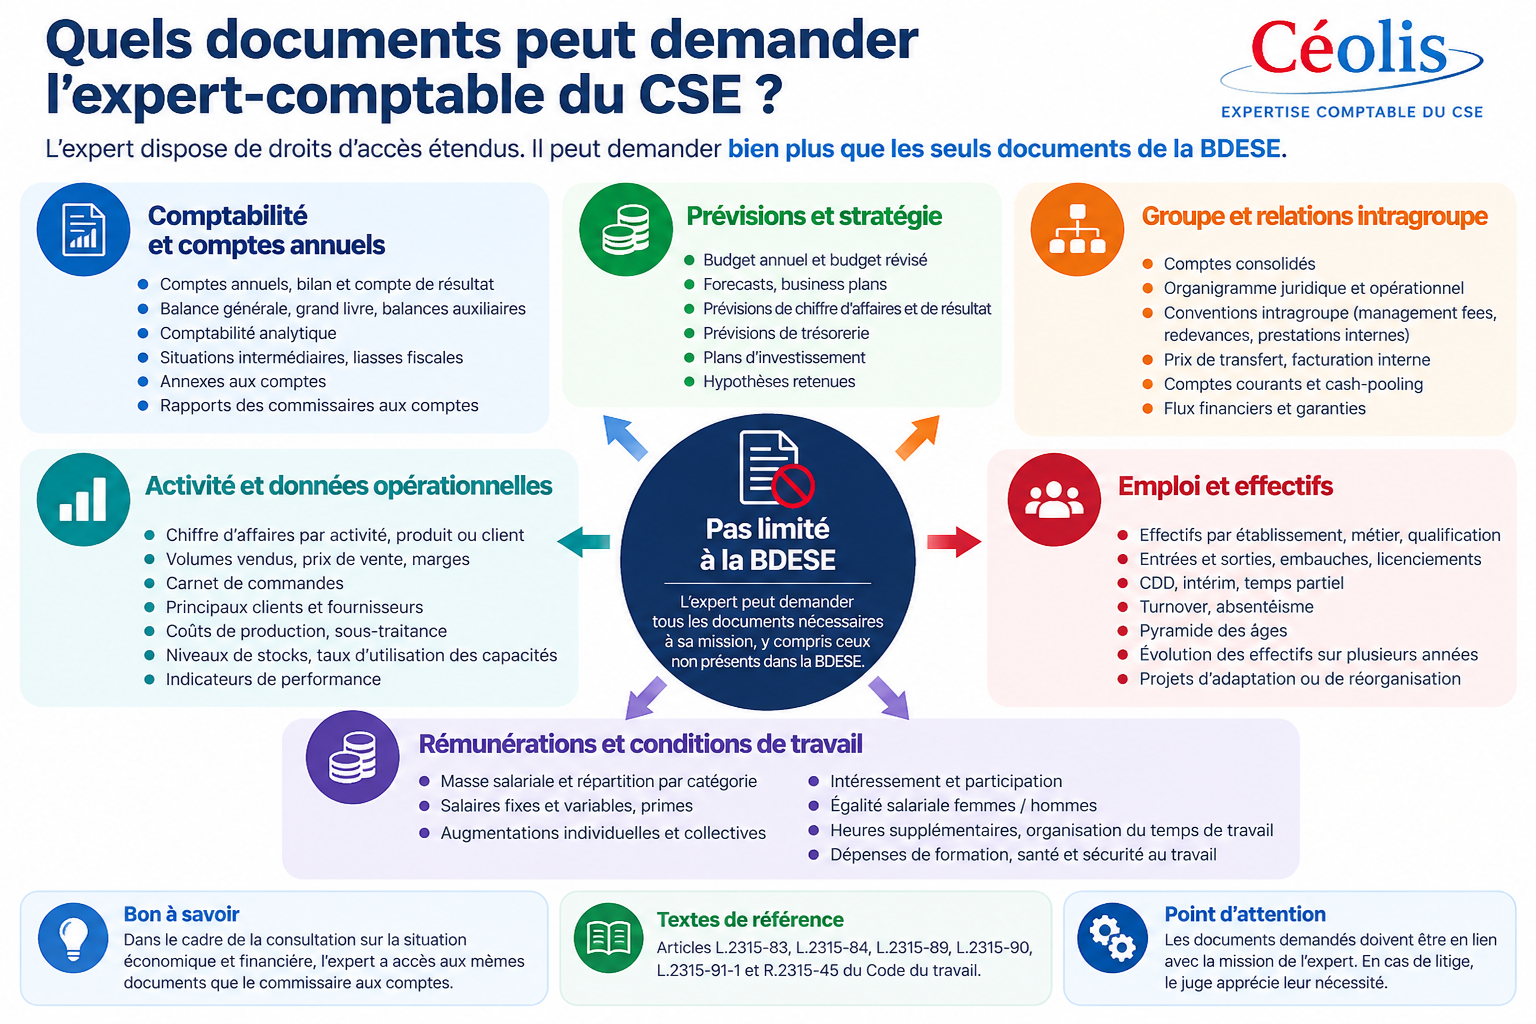
L'expert peut donc demander bien davantage que les seuls documents figurant dans la BDESE.
Toutefois, les documents demandés doivent présenter un lien avec la mission qui lui a été confiée.
L'article L.2315-83 du Code du travail pose un principe général très clair :
l'employeur fournit à l'expert les informations nécessaires à l'exercice de sa mission.
Cette obligation concerne les expertises réalisées dans les différents cas prévus par le Code du travail.
Pour l'expertise portant sur la situation économique et financière, les pouvoirs de l'expert sont particulièrement étendus.
L'article L.2315-89 précise que sa mission porte sur tous les éléments d'ordre économique, financier, social ou environnemental nécessaires à la compréhension des comptes et à l'appréciation de la situation de l'entreprise.
L'article L.2315-90 ajoute que, pour effectuer les vérifications et contrôles entrant dans sa mission, l'expert-comptable a accès aux mêmes documents que le commissaire aux comptes de l'entreprise.
Non.
La BDESE constitue une source importante d'informations pour le CSE, mais elle ne constitue pas la limite du droit d'investigation de l'expert-comptable.
L'expert peut demander d'autres documents lorsqu'ils sont nécessaires à la réalisation de sa mission.
Cette distinction est importante.
La BDESE répond aux obligations d'information du CSE. L'expert-comptable, quant à lui, doit être en mesure de réaliser une analyse économique, financière et sociale approfondie.
Il peut donc avoir besoin d'accéder à des données beaucoup plus détaillées que celles présentées aux élus.
En principe, c'est l'expert-comptable qui apprécie les documents utiles à l'exercice de sa mission.
La Cour de cassation l'a encore rappelé dans un arrêt du 4 mars 2026 : il appartient au seul expert-comptable d'apprécier les documents utiles à sa mission. En cas de litige, il appartient toutefois au juge d'apprécier si les documents réclamés sont nécessaires au regard de cette mission.
L'employeur ne peut donc pas décider unilatéralement qu'un document demandé par l'expert serait inutile.
En revanche, si un désaccord persiste, le juge peut être amené à apprécier le lien entre les documents demandés et l'objet de l'expertise.
La liste dépend de la situation de l'entreprise et des enjeux identifiés.
L'expert peut notamment demander, lorsque ces informations existent et sont utiles à sa mission :
comptes annuels ;
bilan et compte de résultat détaillés ;
balance générale ;
grand livre comptable ;
balances auxiliaires ;
comptes analytiques ;
situations comptables intermédiaires ;
liasses fiscales ;
annexes aux comptes ;
rapports des commissaires aux comptes ;
documents de clôture.
Ces éléments permettent de comprendre précisément la formation du résultat et l'évolution de la situation financière.
L'analyse ne porte pas uniquement sur le passé.
L'expert peut également avoir besoin de consulter :
budget annuel ;
budget révisé ;
forecasts ;
business plans ;
prévisions de chiffre d'affaires ;
prévisions de résultat ;
prévisions de trésorerie ;
plans d'investissement ;
plans de financement ;
hypothèses retenues pour construire les prévisions.
Ces documents sont particulièrement importants lorsque l'entreprise prévoit une baisse d'activité, une restructuration, des investissements importants ou une évolution significative de ses effectifs.
L'expert peut notamment examiner :
situation de trésorerie ;
dettes bancaires ;
lignes de crédit ;
emprunts ;
échéanciers ;
conventions de trésorerie ;
cash-pooling ;
comptes courants avec les sociétés du groupe ;
remontées de dividendes ;
garanties données ou reçues ;
engagements hors bilan.
L'objectif est notamment de comprendre les conditions de financement de l'entreprise et les éventuels flux financiers avec son groupe.
Lorsqu'une entreprise appartient à un groupe, l'analyse de sa seule comptabilité sociale peut être insuffisante.
Selon les besoins de la mission, l'expert peut être amené à demander :
rapports annuels ;
organigramme juridique ;
organigramme opérationnel ;
conventions intragroupe ;
facturation de prestations internes ;
management fees ;
redevances ;
achats et ventes intragroupe ;
prix de cession interne ;
éléments relatifs aux prix de transfert ;
conventions de trésorerie ;
informations sur les sociétés avec lesquelles l'entreprise entretient des relations économiques importantes.
La Cour de cassation a encore rappelé en mars 2026 que l'appréciation de la situation économique et financière d'une entreprise peut nécessiter l'étude de sa place et de son rôle au sein du groupe, sous réserve que les documents demandés soient nécessaires à la mission.
L'analyse financière doit souvent être rapprochée de l'activité réelle de l'entreprise.
L'expert peut donc avoir besoin de données telles que :
chiffre d'affaires par activité ;
chiffre d'affaires par produit ;
chiffre d'affaires par client ou catégorie de clientèle ;
carnet de commandes ;
volumes vendus ;
prix de vente ;
marges par activité ;
principaux clients ;
principaux fournisseurs ;
coûts de production ;
taux d'utilisation des capacités ;
indicateurs de productivité ;
niveaux de stocks ;
sous-traitance.
Ces données permettent notamment de comprendre pourquoi la marge ou le résultat évoluent.
L'article L.2315-91-1 du Code du travail prévoit que la mission de l'expert porte sur tous les éléments économiques, financiers, sociaux ou environnementaux nécessaires à la compréhension de la politique sociale de l'entreprise, des conditions de travail et de l'emploi.
Selon les sujets analysés, l'expert peut notamment demander :
effectifs par établissement ;
effectifs par métier ;
effectifs par qualification ;
effectifs par âge ;
entrées et sorties ;
embauches ;
licenciements ;
démissions ;
ruptures conventionnelles ;
contrats à durée déterminée ;
recours à l'intérim ;
temps partiel ;
absentéisme ;
turnover.
L'expert peut notamment avoir besoin d'informations concernant :
salaires fixes ;
rémunérations variables ;
primes ;
augmentations individuelles et collectives ;
rémunérations par catégorie professionnelle ;
évolution de la masse salariale ;
avantages sociaux ;
intéressement ;
participation ;
égalité salariale entre les femmes et les hommes.
Ces informations peuvent être demandées sous une forme permettant de respecter la confidentialité des données individuelles lorsque cela est nécessaire.
L'expert peut notamment analyser :
dépenses de formation ;
nombre de salariés formés ;
nombre d'heures de formation ;
répartition par catégorie professionnelle ;
formations obligatoires ;
formations liées à l'évolution des métiers ;
budget prévisionnel de formation.
Selon le périmètre de la consultation et la mission confiée, peuvent notamment être utiles :
données d'absentéisme ;
accidents du travail ;
maladies professionnelles ;
heures supplémentaires ;
organisation du temps de travail ;
travail de nuit ;
télétravail ;
données relatives aux conditions de travail ;
indicateurs de santé et sécurité.
Oui, lorsque cela est nécessaire à son analyse.
La remise d'un document PDF synthétique ne permet pas toujours à l'expert d'effectuer les contrôles et retraitements nécessaires.
Il peut donc être utile de demander les données sous un format exploitable, par exemple :
Excel ;
CSV ;
extractions du logiciel de paie ;
extractions comptables ;
fichiers analytiques ;
bases de données sociales.
L'objectif n'est pas de demander un format pour lui-même, mais de disposer d'informations permettant réellement de réaliser l'analyse.
En principe, l'expert ne peut pas imposer à l'employeur de créer un document qui n'existe pas et dont l'établissement n'est pas obligatoire.
Cette distinction est importante.
L'expert peut demander :
un document existant ;
une information disponible ;
une extraction de données auxquelles l'entreprise a accès ;
mais il ne peut pas systématiquement exiger la création d'une étude ou d'un document nouveau que l'entreprise n'établit pas.
La jurisprudence rappelle cette limite du droit de communication.
La confidentialité d'une information ne permet pas, à elle seule, de refuser sa communication à l'expert lorsqu'elle est nécessaire à sa mission.
L'expert est lui-même soumis à des obligations de secret et de discrétion, prévues notamment par l'article L.2315-84 du Code du travail.
Ces obligations permettent de concilier les besoins de l'expertise avec la protection des informations confidentielles de l'entreprise.
Le calendrier est particulièrement court.
L'article R.2315-45 du Code du travail prévoit que l'expert demande à l'employeur, au plus tard dans les trois jours suivant sa désignation, les informations complémentaires qu'il juge nécessaires.
L'employeur dispose ensuite de cinq jours pour répondre à cette demande.
Il est donc important que le CSE prévienne rapidement l'expert de sa désignation afin que celui-ci puisse engager ses demandes documentaires.
Le premier réflexe consiste généralement à préciser à l'employeur :
le document demandé ;
son lien avec la mission ;
l'analyse qu'il doit permettre de réaliser ;
éventuellement le format souhaité.
Un échange avec la Direction peut permettre de lever rapidement un malentendu.
Lorsque le refus persiste et empêche la réalisation de la mission, une action judiciaire peut devenir nécessaire afin d'obtenir la communication des informations.
Le juge pourra alors apprécier la nécessité des documents demandés au regard de l'objet de l'expertise. La Cour de cassation l'a expressément rappelé le 4 mars 2026.
Oui, lorsqu'une analyse pluriannuelle est nécessaire.
Comprendre une évolution économique ou sociale suppose très souvent de comparer plusieurs exercices.
Par exemple, l'expert peut avoir besoin d'analyser :
plusieurs années de chiffre d'affaires ;
plusieurs exercices comptables ;
l'évolution historique des effectifs ;
les rémunérations sur plusieurs années ;
les investissements ;
les marges ;
les flux intragroupe.
L'expertise ne doit donc pas être mécaniquement limitée à la seule année faisant l'objet de la consultation.
| Domaine | Exemples de documents |
|---|---|
| Comptabilité | comptes annuels, balance, grand livre, comptabilité analytique |
| Prévisions | budgets, forecasts, business plans |
| Trésorerie | emprunts, cash-pooling, comptes courants |
| Groupe | comptes consolidés, conventions intragroupe, prix de transfert |
| Activité | CA par activité, marges, volumes, carnet de commandes |
| Emploi | effectifs, entrées/sorties, intérim, CDD |
| Rémunérations | masse salariale, salaires, primes, augmentations |
| Formation | dépenses, bénéficiaires, heures de formation |
| Conditions de travail | absentéisme, AT/MP, temps de travail |
Cette liste est indicative et non exhaustive.
Les demandes doivent toujours être adaptées à l'entreprise et à la mission confiée à l'expert.
Trois principes doivent être retenus.
C'est le principe posé par l'article L.2315-83 du Code du travail.
Il ne revient pas à l'employeur de limiter unilatéralement les investigations de l'expert.
En cas de litige, le juge peut apprécier la nécessité des documents sollicités.
L'expertise du CSE n'est donc pas limitée aux documents déjà remis aux élus ou présents dans la BDESE. Elle peut nécessiter l'accès à des informations comptables, financières, sociales, opérationnelles ou relatives au groupe beaucoup plus détaillées.
Dans le cadre de ses missions d'expertise, CEOLIS adapte ses demandes documentaires aux caractéristiques de l'entreprise et aux préoccupations des élus.
L'objectif n'est pas d'accumuler les documents, mais d'obtenir les informations réellement nécessaires pour comprendre la situation de l'entreprise, identifier les enjeux et apporter au CSE une analyse utile à sa consultation.
Article L.2315-83 du Code du travail : obligation pour l'employeur de fournir les informations nécessaires à l'expert ;
article L.2315-84 : secret et discrétion de l'expert ;
article L.2315-89 : étendue de la mission pour la situation économique et financière ;
article L.2315-90 : accès aux mêmes documents que le commissaire aux comptes ;
article L.2315-91-1 : étendue de la mission sur la politique sociale ;
article R.2315-45 : demande d'informations complémentaires et délai de réponse de l'employeur.
CEOLIS - Expertise comptable au service des élus du CSE
Mis à jour : octobre 2026.