Le comité social et économique (CSE) peut, dans plusieurs situations prévues par le Code du travail, décider de recourir à un expert-comptable pour l'assister dans l'exercice de ses missions.
La désignation doit cependant être réalisée avec soin. Une délibération imprécise sur le fondement ou l'objet de l'expertise peut fragiliser la procédure et faciliter une contestation de l'employeur.
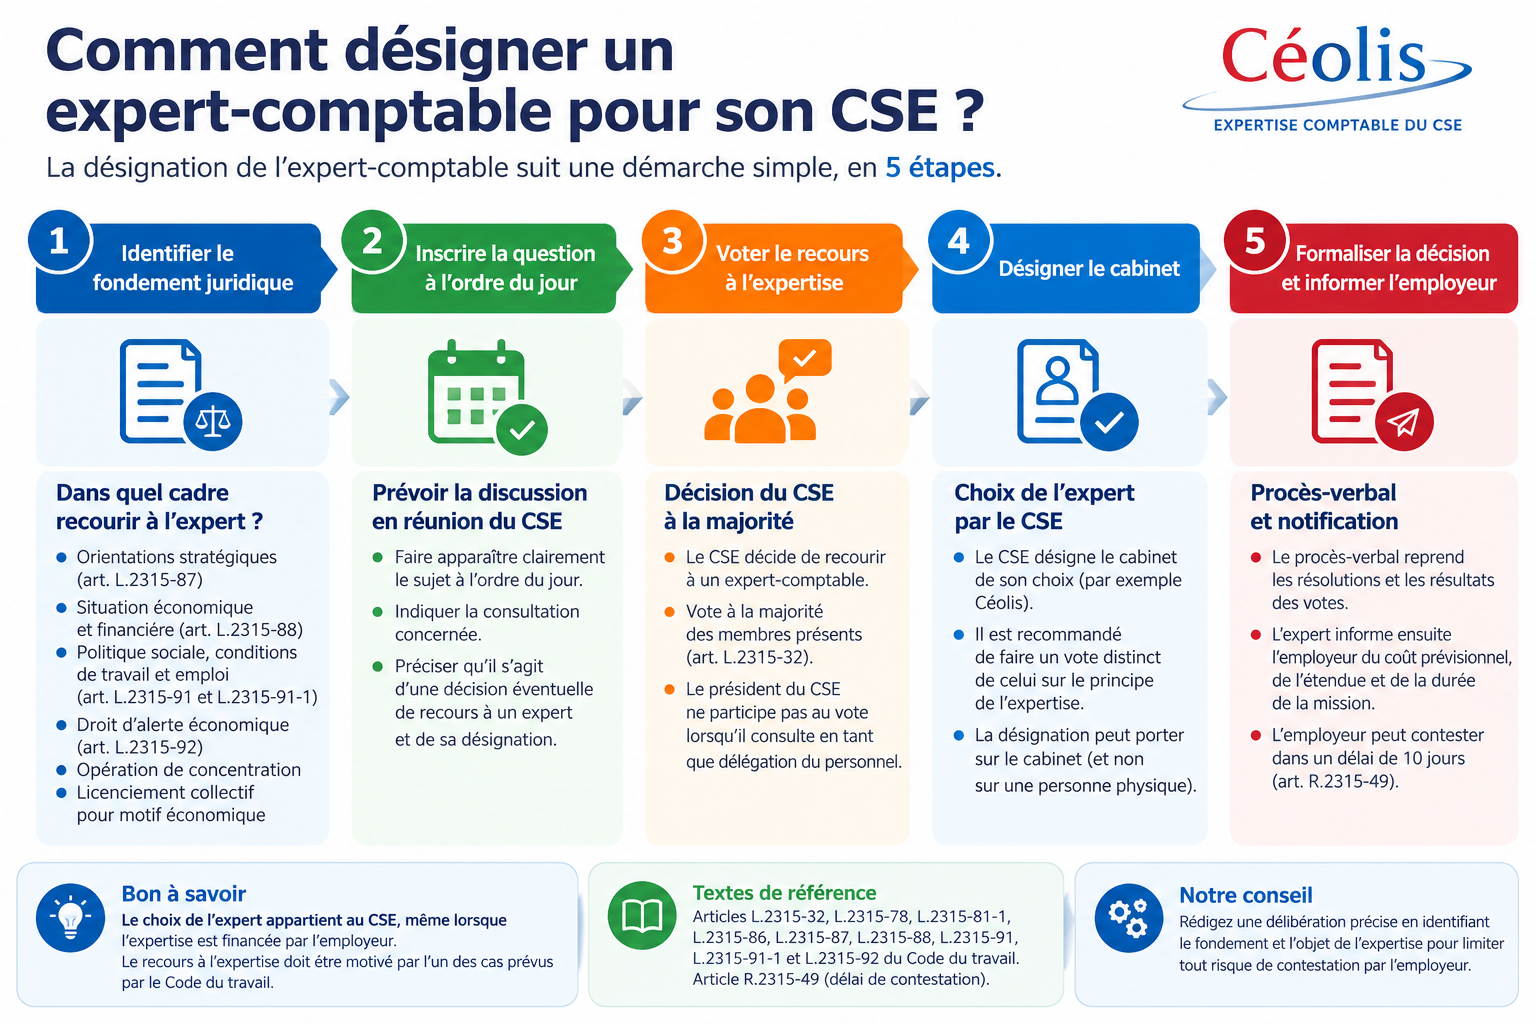
En pratique, la démarche peut être résumée en quelques étapes : identifier le fondement juridique de l'expertise, inscrire le sujet à l'ordre du jour, voter le recours à l'expertise, désigner le cabinet et formaliser clairement la décision dans le procès-verbal.
C'est le CSE qui décide de recourir à un expert.
L'article L.2315-78 du Code du travail prévoit que le comité social et économique peut décider de recourir à un expert-comptable ou à un expert habilité dans les différents cas prévus par le Code du travail.
L'employeur ne décide donc pas à la place du CSE.
Même lorsque l'expertise est financée intégralement par l'entreprise, le choix de l'expert appartient au comité.
Le CSE peut notamment recourir à un expert-comptable dans le cadre :
de la consultation sur les orientations stratégiques ;
de la consultation sur la situation économique et financière ;
de la consultation sur la politique sociale de l'entreprise, les conditions de travail et l'emploi ;
d'une opération de concentration ;
de certains projets de licenciement collectif pour motif économique.
Le fondement juridique doit être identifié avant le vote, car il détermine notamment :
la nature de l'expertise ;
l'étendue de la mission ;
son financement ;
les délais applicables ;
les possibilités de contestation par l'employeur.
Oui, c'est fortement recommandé.
Le recours à l'expertise et la désignation du cabinet doivent être discutés dans le cadre d'une réunion du CSE.
Pour sécuriser la procédure, il est préférable que l'ordre du jour fasse clairement apparaître le sujet.
Par exemple :
« Consultation sur la situation économique et financière de l'entreprise : décision éventuelle de recours à un expert-comptable et désignation du cabinet. »
Cette formulation permet d'identifier clairement la question qui sera soumise au vote.
Les résolutions du CSE sont prises à la majorité des membres présents.
C'est ce que prévoit l'article L.2315-32 du Code du travail.
Dans ce type de vote, le président du CSE ne participe pas au vote lorsqu'il consulte les élus en tant que délégation du personnel.
Si 8 élus titulaires sont présents :
5 votent pour ;
2 votent contre ;
1 s'abstient.
La résolution est adoptée.
Il est important de faire apparaître clairement dans le procès-verbal :
le nombre de votants ;
les votes favorables ;
les votes défavorables ;
les abstentions.
En pratique, je recommande deux votes distincts :
un vote sur le principe du recours à l'expertise ;
un vote sur le choix du cabinet.
Cette méthode rend la délibération plus claire et facilite la lecture de la décision.
Elle est également cohérente avec le Code du travail, qui distingue les contestations portant sur :
la délibération décidant le recours à l'expertise ;
la désignation de l'expert.
L'article L.2315-86 distingue précisément ces deux décisions pour déterminer le point de départ des recours de l'employeur. La jurisprudence récente confirme cette distinction.
Il est néanmoins possible de regrouper les deux décisions au cours de la même réunion.
Oui.
C'est un point très important.
La Cour de cassation a rappelé en 2026 que le CSE qui décide de recourir à une expertise doit préciser dans sa délibération le fondement et l'objet de l'expertise.
Une délibération trop vague du type :
« Le CSE décide de désigner un expert »
est donc à éviter.
Il faut préciser la consultation ou la procédure concernée.
Par exemple :
« Dans le cadre de la consultation sur la situation économique et financière de l'entreprise, le CSE décide, en application de l'article L.2315-88 du Code du travail, de recourir à un expert-comptable. »
Cette rédaction identifie :
le cadre de la mission ;
son fondement juridique ;
son objet.
Le CSE peut utiliser une rédaction de ce type :
Première résolution - Recours à l'expertise
Dans le cadre de la consultation sur la situation économique et financière de l'entreprise, et conformément à l'article L.2315-88 du Code du travail, le comité social et économique décide de recourir à un expert-comptable afin de l'assister dans l'analyse de la situation économique et financière de l'entreprise.
Résultat du vote :
Pour : ...
Contre : ...
Abstention(s) : ...
Puis :
Deuxième résolution - Désignation de l'expert
Le comité social et économique décide de désigner le cabinet CEOLIS pour réaliser cette mission d'expertise.
Résultat du vote :
Pour : ...
Contre : ...
Abstention(s) : ...
Cette séparation me paraît particulièrement claire et sécurisante.
Première résolution - Recours à l'expertise
Dans le cadre de la consultation sur la politique sociale de l'entreprise, les conditions de travail et l'emploi, et conformément à l'article L.2315-91 du Code du travail, le comité social et économique décide de recourir à un expert-comptable.
Résultat du vote :
Pour : ...
Contre : ...
Abstention(s) : ...
Puis :
Deuxième résolution - Désignation de l'expert
Le comité social et économique décide de désigner le cabinet CEOLIS pour réaliser cette expertise.
Résultat du vote :
Pour : ...
Contre : ...
Abstention(s) : ...
Le Code du travail prévoit que les membres du CSE peuvent, au besoin, établir un cahier des charges après la désignation de l'expert.
L'article L.2315-81-1 précise qu'à compter de la désignation, les membres du comité établissent au besoin et notifient à l'employeur un cahier des charges.
Le cahier des charges n'est donc pas systématiquement obligatoire.
Dans de nombreuses expertises récurrentes, la délibération, le cadre légal de la mission et la lettre de mission de l'expert suffisent à définir précisément les travaux.
Il peut toutefois être utile lorsque le CSE souhaite insister sur certains enjeux particuliers.
Après sa désignation, l'expert informe l'employeur des principales caractéristiques de sa mission.
Le Code du travail prévoit notamment la communication :
du coût prévisionnel de l'expertise ;
de son étendue ;
de sa durée.
Cette information permet également à l'employeur d'exercer, s'il le souhaite, les voies de recours prévues par la loi.
L'expert peut ensuite demander les informations nécessaires à la réalisation de ses travaux dans le cadre des pouvoirs qui lui sont reconnus par le Code du travail.
L'employeur ne dispose pas d'un droit de veto.
Il peut toutefois saisir le juge s'il entend contester :
la nécessité de l'expertise ;
le choix de l'expert ;
le coût prévisionnel ;
l'étendue de la mission ;
la durée de l'expertise ;
le coût final.
L'article L.2315-86 du Code du travail distingue ces différents recours.
Le délai de contestation est généralement très court : l'article R.2315-49 prévoit un délai de 10 jours pour les recours visés par L.2315-86. La Cour de cassation a encore précisé en 2025 les modalités de calcul de ce délai.
D'où l'importance d'une délibération correctement rédigée.
Il faut être prudent.
L'expertise doit être rattachée à une consultation ou à une procédure permettant légalement le recours à l'expert.
Le CSE doit donc s'assurer que la consultation concernée est effectivement engagée ou que les conditions permettant le recours à l'expertise sont réunies.
Une désignation prématurée ou dont l'objet n'est pas suffisamment déterminé peut générer une contestation.
Lorsque la mission est confiée à une société d'expertise comptable, la désignation peut porter sur le cabinet.
Une décision récente de la Cour de cassation du 11 février 2026 rappelle que l'expertise peut être réalisée sous la responsabilité de la société d'expertise comptable désignée et qu'il n'est pas nécessaire, pour la validité de la mission, que la délibération du CSE désigne personnellement l'expert-comptable qui interviendra.
Pour CEOLIS, une formulation du type :
« Le CSE désigne le cabinet CEOLIS pour réaliser cette mission »
est donc adaptée.
En principe, le vote de désignation n'a pas pour objet de faire approuver par le CSE le montant définitif des honoraires.
Après la désignation, l'expert communique son coût prévisionnel, l'étendue et la durée de son intervention conformément aux dispositions applicables.
Le montant peut ensuite, dans certaines conditions, faire l'objet d'une contestation par l'employeur.
Le plus important au moment de la désignation est donc de sécuriser :
le fondement juridique ;
l'objet de l'expertise ;
le choix de l'expert.
Plusieurs erreurs peuvent fragiliser la désignation :
| Erreur | Bonne pratique |
|---|---|
| Délibération trop vague | Préciser le fondement et l'objet de l'expertise |
| Ne pas identifier la consultation | Mentionner explicitement SEF, politique sociale, orientations stratégiques, etc. |
| Ne pas formaliser le vote | Mentionner le résultat dans le procès-verbal |
| Confondre décision d'expertise et choix du cabinet | Prévoir idéalement deux résolutions distinctes |
| Utiliser un ancien article du Code du travail | Vérifier les références juridiques actuelles |
| Copier une délibération ancienne CE | Utiliser une rédaction spécifique au CSE |
| Définir un périmètre excessivement vague | Relier la mission aux enjeux de la consultation |
Avant la réunion du CSE, il peut être utile de faire relire le projet de délibération par le cabinet pressenti.
CEOLIS accompagne les élus dans la préparation de leurs expertises et peut notamment les aider à :
identifier le fondement juridique adapté ;
préparer le projet de délibération ;
définir les principaux enjeux de la mission ;
organiser les premières demandes d'information ;
présenter clairement les modalités de l'intervention aux élus.
Cette préparation permet de réduire les risques de contestation et de démarrer la mission dans de bonnes conditions.
Article L.2315-32 du Code du travail : majorité applicable aux résolutions du CSE ;
article L.2315-78 : principe du recours à l'expertise ;
article L.2315-81-1 : cahier des charges, coût prévisionnel, étendue et durée de l'expertise ;
article L.2315-86 : contestation de l'expertise ;
article L.2315-87 : orientations stratégiques ;
article L.2315-88 : situation économique et financière ;
articles L.2315-91 et L.2315-91-1 : politique sociale ;
article L.2315-92 : autres expertises comptables prévues par le Code du travail.
CEOLIS - Expertise comptable au service des élus du CSE