Une entreprise annonce des bénéfices, parfois même records, tout en engageant une restructuration accompagnée de suppressions d'emplois. Comment expliquer cette apparente contradiction ? Les difficultés économiques sont-elles toujours nécessaires pour réduire les effectifs ? Et comment le CSE peut-il apprécier les véritables motivations de la direction ?
1. Bénéfices et suppressions d'emplois : une contradiction seulement apparente ?
Pour les salariés, l'annonce d'un projet de suppressions d'emplois dans une entreprise bénéficiaire est souvent difficile à comprendre.
Comment justifier une réduction des effectifs lorsque le chiffre d'affaires progresse, que les résultats sont positifs et que l'entreprise distribue éventuellement des dividendes ?
La réponse réside notamment dans la distinction entre la situation économique actuelle de l'entreprise et les perspectives anticipées par sa direction.
Une entreprise peut dégager des bénéfices tout en considérant que son organisation n'est plus adaptée à l'évolution de son marché.
Plusieurs raisons peuvent être avancées :
- Une baisse anticipée des commandes ou de l'activité ;
- Une intensification de la concurrence ;
- Une évolution technologique permettant d'automatiser certaines tâches ;
- Une volonté de réduire les coûts de production ;
- Une réorganisation des activités au sein d'un groupe international ;
- Un objectif d'amélioration de la rentabilité.
Mais ces différentes motivations ne présentent pas toutes la même portée économique et juridique.
Une entreprise peut vouloir améliorer sa rentabilité sans être confrontée à de véritables difficultés économiques. Cette distinction est essentielle pour apprécier la justification d'un projet de licenciement économique.
2. Rentabilité insuffisante ou véritables difficultés économiques ?
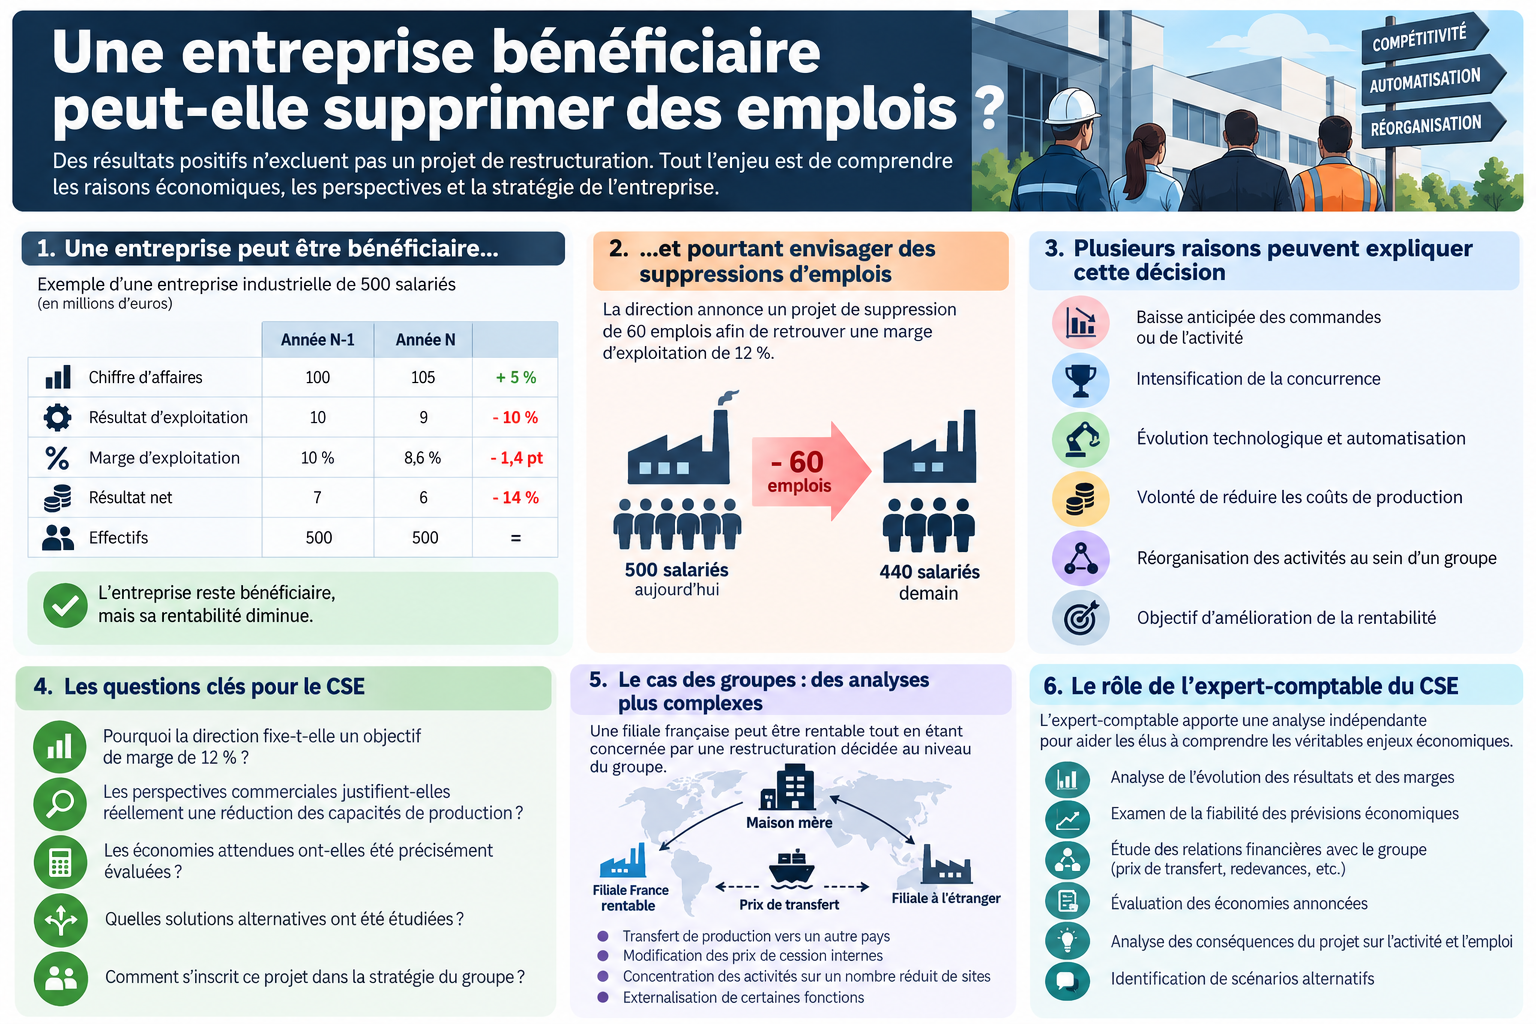
Prenons l'exemple fictif d'une entreprise industrielle de 500 salariés.
|
Indicateur
|
Année N-1
|
Année N
|
|
Chiffre d'affaires
|
100 M€
|
105 M€
|
|
Résultat d'exploitation
|
10 M€
|
9 M€
|
|
Marge d'exploitation
|
10 %
|
8,6 %
|
|
Résultat net
|
7 M€
|
6 M€
|
|
Effectifs
|
500
|
500
|
L'entreprise reste bénéficiaire, mais sa rentabilité diminue.
La direction annonce alors un projet de suppression de 60 emplois afin de retrouver une marge d'exploitation de 12 %.
Que doit comprendre le CSE ?
Les résultats montrent une dégradation relative de la rentabilité, mais pas nécessairement des difficultés économiques caractérisées.
Plusieurs questions doivent être posées :
- Pourquoi la direction fixe-t-elle un objectif de marge de 12 % ?
- Cet objectif correspond-il à une nécessité économique ou à une exigence des actionnaires ?
- Les perspectives commerciales justifient-elles réellement une réduction des capacités de production ?
- Les économies attendues ont-elles été précisément évaluées ?
- Quelles solutions alternatives ont été étudiées ?
Le rôle du CSE consiste notamment à examiner la cohérence économique des hypothèses retenues par la direction.
3. Attention aux décisions prises au niveau du groupe
Dans les groupes de sociétés, l'analyse est souvent plus complexe.
Une filiale française peut afficher une rentabilité satisfaisante tout en faisant l'objet d'une décision de restructuration prise par sa maison mère.
Cette décision peut répondre à une stratégie internationale :
- Transférer certaines productions vers un autre pays ;
- Concentrer les activités sur un nombre réduit de sites ;
- Externaliser certaines fonctions ;
- Répartir différemment les investissements ;
- Améliorer la rentabilité globale du groupe.
Les résultats de la filiale ne suffisent alors pas toujours à comprendre les motivations du projet.
Il faut également examiner les relations économiques et financières entre les sociétés du groupe.
Les prix de transfert constituent notamment un point de vigilance.
Les prix facturés entre sociétés d'un même groupe peuvent influencer sensiblement la rentabilité affichée par une filiale.
Une modification des prix de cession internes, des redevances ou des prestations facturées peut dégrader son résultat sans que ses performances opérationnelles se soient nécessairement détériorées dans les mêmes proportions.
L'analyse de ces mécanismes permet de mieux comprendre la formation des résultats et la répartition de la valeur au sein du groupe.
4. Une entreprise bénéficiaire peut-elle légalement procéder à des licenciements économiques ?
Oui, sous certaines conditions.
Le Code du travail n'exige pas systématiquement qu'une entreprise enregistre des pertes pour pouvoir procéder à des licenciements économiques.
L'article L.1233-3 prévoit notamment plusieurs motifs susceptibles de justifier un licenciement économique :
- Des difficultés économiques ;
- Des mutations technologiques ;
- Une réorganisation nécessaire à la sauvegarde de la compétitivité ;
- La cessation d'activité de l'entreprise.
Une entreprise bénéficiaire peut donc, dans certaines circonstances, invoquer une réorganisation nécessaire à la sauvegarde de sa compétitivité.
Toutefois, la seule volonté d'accroître les bénéfices ou d'améliorer les performances financières ne suffit pas, en elle-même, à caractériser la nécessité de sauvegarder la compétitivité.
Il faut pouvoir établir une menace sur la compétitivité et démontrer la nécessité de la réorganisation envisagée.
Par ailleurs, lorsque l'entreprise appartient à un groupe, le périmètre d'appréciation du motif économique obéit à des règles particulières, notamment au regard du secteur d'activité commun aux entreprises du groupe implantées sur le territoire national, sous réserve des dispositions légales applicables.
La situation doit donc être appréciée au cas par cas.
5. Quelles informations le CSE doit-il demander ?
Face à un projet de restructuration, les élus ne doivent pas limiter leur analyse aux résultats comptables des derniers exercices.
Ils doivent également chercher à comprendre les perspectives et les choix stratégiques de l'entreprise.
Cinq catégories d'informations méritent une attention particulière.
Les prévisions d'activité
Comment évolueront les commandes, les volumes de production et le chiffre d'affaires au cours des prochaines années ? Les hypothèses retenues sont-elles réalistes ?
La rentabilité et la structure des coûts
Quels postes expliquent l'évolution des marges ? Les difficultés invoquées sont-elles conjoncturelles ou structurelles ?
Les relations avec le groupe
Des transferts d'activité sont-ils envisagés ? Comment sont déterminés les prix de cession internes ? Quelles décisions sont prises par la maison mère ?
Les économies attendues
Quel est le montant des économies liées aux suppressions d'emplois ? Ont-elles été comparées aux coûts de la restructuration et à ses conséquences opérationnelles ?
Les solutions alternatives
La direction a-t-elle étudié d'autres possibilités : réorganisation du travail, mobilité, formation, adaptation des investissements ou développement de nouvelles activités ?
6. L'expert-comptable du CSE : comprendre les véritables enjeux économiques
L'intervention d'un expert-comptable peut permettre aux élus de dépasser la seule présentation financière de la direction.
Son analyse peut notamment porter sur :
- L'évolution des résultats et des marges ;
- La fiabilité des prévisions économiques ;
- Les performances comparées des différentes activités ;
- Les relations financières avec les autres sociétés du groupe ;
- La cohérence des économies annoncées ;
- Les conséquences du projet sur l'activité et l'emploi ;
- Les scénarios alternatifs envisageables.
Selon le cadre de consultation et les conditions légales applicables, le CSE peut recourir à un expert-comptable pour l'assister, notamment dans le cadre d'un projet de licenciement collectif pour motif économique ou des consultations récurrentes.
L'expertise permet aux représentants du personnel de disposer d'une analyse indépendante pour préparer leurs questions, formuler des propositions et rendre un avis éclairé.
Conclusion : les bénéfices ne disent pas tout
Une entreprise bénéficiaire peut être confrontée à des menaces économiques réelles. Inversement, une restructuration peut être principalement motivée par une volonté d'améliorer la rentabilité ou de réorganiser les activités d'un groupe.
La question essentielle n'est donc pas seulement de savoir si l'entreprise gagne de l'argent, mais de comprendre pourquoi elle estime nécessaire de supprimer des emplois.
Pour les élus du CSE, l'enjeu consiste à distinguer les contraintes économiques objectives des choix stratégiques de la direction.
C'est précisément dans cette analyse que l'expertise économique et financière prend toute sa valeur.
Didier FORNO
Expert-comptable spécialisé dans les CSE
CEOLIS - Expertise économique et financière auprès des CSE
CEOLIS accompagne les représentants du personnel dans l'analyse de la situation économique et financière de leur entreprise, des projets de restructuration et de leurs conséquences sur l'emploi.
Pour en savoir plus : www.groupe-ceolis.fr
Publié le 26/10/2026